Ansuran Bulanan RM3,500 vs Menyewa + Melabur: Apa yang Mungkin Berlaku Selepas 10 Tahun?
Ramai pembeli Malaysia membesar dengan mendengar pandangan ini:
“Menyewa hanyalah membantu orang lain membayar pinjaman rumahnya. Membeli rumah bermakna membina aset sendiri.”
Ia kedengaran munasabah.
Tetapi apabila anda benar-benar mengira angkanya, jawapannya tidak selalu semudah itu.
Membeli tidak semestinya lebih baik.
Menyewa tidak semestinya membazir wang.
Soalan sebenar ialah:
Jika anda mempunyai RM3,500 setiap bulan, patutkah anda gunakannya untuk membayar ansuran pinjaman, atau menyewa dan melabur perbezaannya? Selepas 10 tahun, setakat mana perbezaan nilai bersih anda?
Mari kita gunakan model yang mudah
Untuk memudahkan perbandingan, mari lihat dua pilihan.
Pilihan A: Beli hartanah
Harga hartanah: RM800,000
Bayaran pendahuluan: 10% = RM80,000
Jumlah pinjaman: RM720,000
Ansuran bulanan: sekitar RM3,500
Tempoh pinjaman: 30 tahun
Kadar faedah: sekitar 4%
Andaian kenaikan nilai hartanah: 5% setahun
Tempoh pegangan: 10 tahun
Pilihan B: Sewa + melabur
Tiada pembelian hartanah
Sewa bulanan: RM2,500
Bayaran pendahuluan RM80,000 dilaburkan sebaliknya
Perbezaan RM1,000 sebulan juga dilaburkan
Andaian pulangan pelaburan: 7% setahun
Tempoh pelaburan: 10 tahun
Ini ialah model yang dipermudah untuk memahami trend. Dalam kehidupan sebenar, anda masih perlu mengambil kira kadar faedah, kenaikan nilai hartanah, kenaikan sewa, yuran penyelenggaraan, ubah suai, cukai, kos transaksi dan aliran tunai peribadi.
Apa yang berlaku selepas 10 tahun?
Pilihan A: Membeli hartanah RM800,000
Jika hartanah naik nilai 5% setahun, selepas 10 tahun:
RM800,000 × 1.05^10 ≈ RM1,302,000
Ini bermakna nilai hartanah mungkin meningkat kepada sekitar RM1.3 juta.
Tetapi hartanah itu belum dilunaskan sepenuhnya.
Selepas membayar pinjaman 30 tahun selama 10 tahun, baki pinjaman mungkin masih sekitar RM580,000.
Jadi anggaran ekuiti hartanah anda ialah:
RM1,302,000 - RM580,000 = sekitar RM722,000
Nampak menarik.
Tetapi pembeli sering terlupa kos tambahan memiliki hartanah:
Yuran penyelenggaraan
Sinking fund
Cukai tanah / cukai taksiran
Insurans
Kos ubah suai
Susut nilai perabot dan peralatan
Kos pembaikan
Yuran guaman, yuran ejen, RPGT dan kos transaksi lain yang mungkin
Jika kos ini berjumlah RM50,000 hingga RM100,000 dalam tempoh 10 tahun, keuntungan bersih sebenar anda akan lebih rendah.
Jadi membeli bukan sekadar bertanya:
“Berapakah nilai hartanah ini dalam 10 tahun?”
Soalan yang lebih baik ialah:
“Selepas menolak baki pinjaman dan kos pegangan, berapa sebenarnya yang saya simpan?”
Pilihan B: Sewa + melabur
Jika anda menyewa pada RM2,500 sebulan, anda menjimatkan RM1,000 berbanding membayar ansuran RM3,500.
Daripada menggunakan RM80,000 sebagai bayaran pendahuluan, anda melaburkannya.
Dengan andaian pulangan tahunan 7%:
RM80,000 dilaburkan selama 10 tahun:
Sekitar RM157,000
RM1,000 dilaburkan setiap bulan selama 10 tahun:
Sekitar RM173,000 - RM200,000
Jadi selepas 10 tahun, portfolio pelaburan anda mungkin sekitar:
RM330,000 - RM357,000
Menyewa mempunyai beberapa kelebihan:
Aliran tunai bulanan lebih ringan
Lebih fleksibel untuk berpindah atas sebab kerja atau gaya hidup
Tidak perlu terikat pada satu lokasi terlalu awal
Tanggungjawab lebih kecil untuk pembaikan besar hartanah
Lebih banyak aset cair
Lebih mudah mengakses wang yang dilaburkan berbanding menjual hartanah
Tetapi menyewa juga ada keburukan:
Hartanah itu bukan milik anda
Sewa mungkin naik
Tuan rumah mungkin tidak memperbaharui sewa anda
Anda tidak mendapat kesan simpanan paksa seperti pinjaman perumahan
Pelaburan memerlukan disiplin
Pulangan pelaburan tidak dijamin
Jadi menyewa + melabur tidak secara automatik mengatasi membeli.
Ia hanya berkesan jika anda benar-benar melabur secara konsisten dan mengurus risiko pelaburan dengan betul.
Pada pandangan pertama, membeli nampak seperti menang
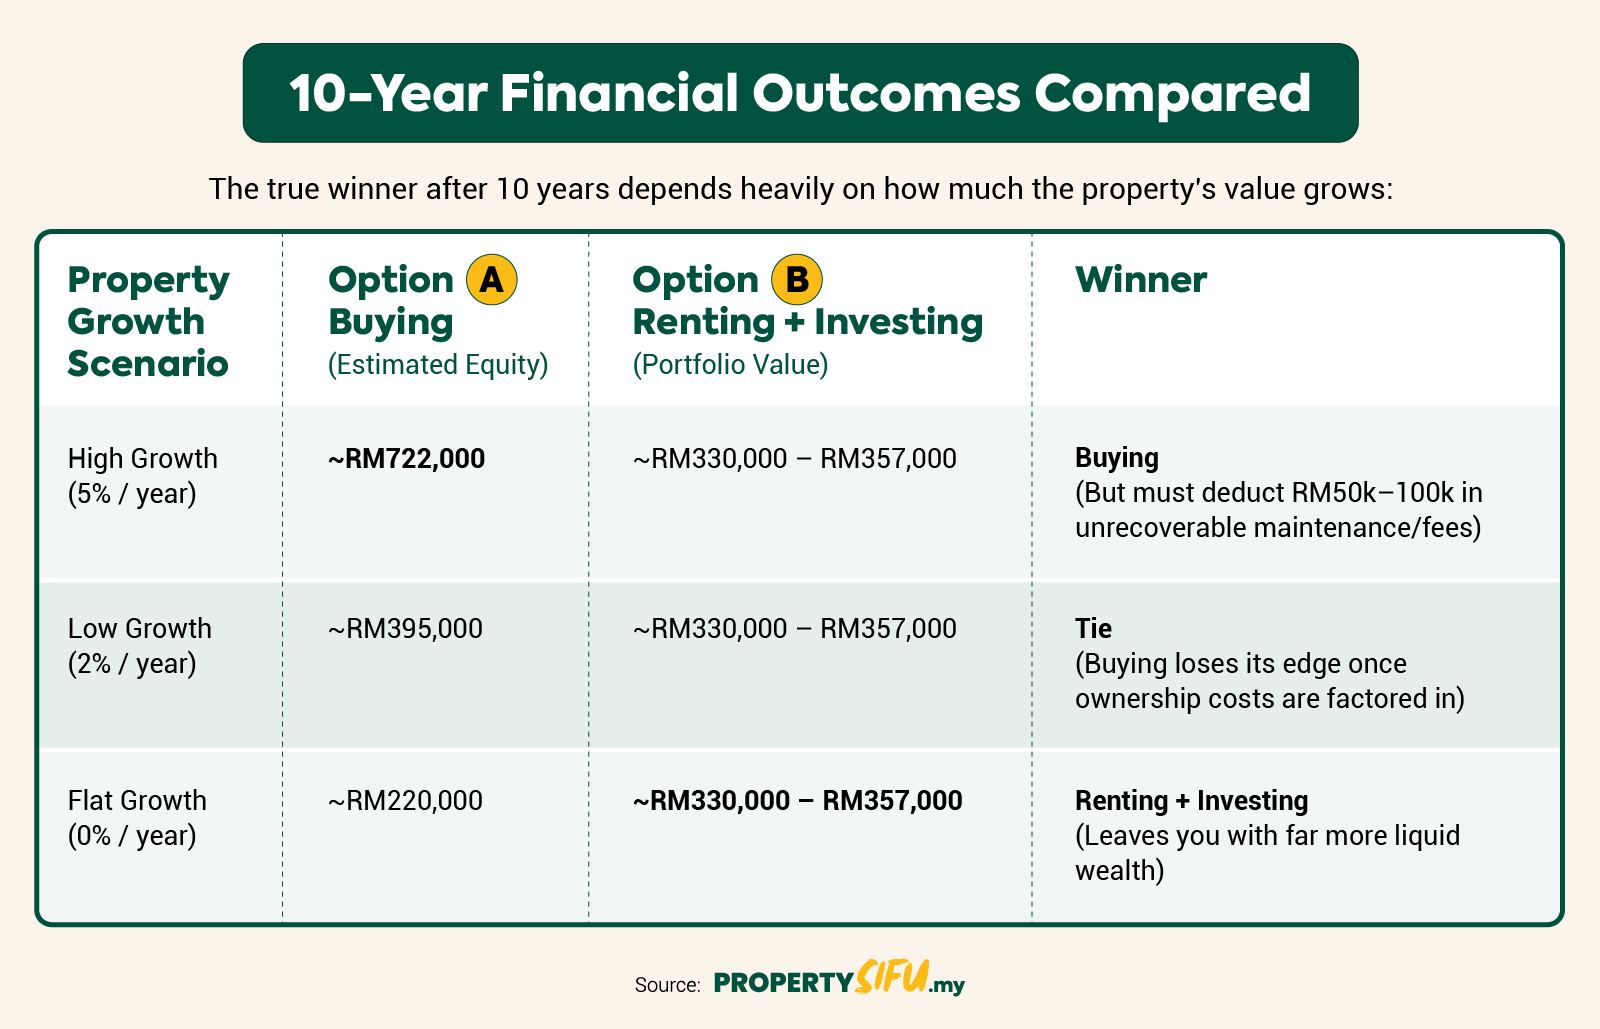
Berdasarkan andaian kenaikan nilai hartanah 5% setahun, membeli nampaknya mencipta nilai bersih lebih tinggi.
Secara kasar:
Ekuiti hartanah jika membeli: sekitar RM722,000
Portfolio sewa + melabur: sekitar RM330,000 - RM357,000
Tetapi inilah bahagian pentingnya.
Keputusan ini sangat bergantung pada satu andaian:
Hartanah naik nilai dengan stabil pada 5% setahun.
Jika hartanah tidak naik sebanyak itu, keputusannya boleh berubah sepenuhnya.
Bagaimana jika hartanah hanya naik 2% setahun?
Hartanah RM800,000 selepas 10 tahun akan bernilai sekitar:
RM975,000
Selepas menolak baki pinjaman sekitar RM580,000:
Anggaran ekuiti: sekitar RM395,000
Pada ketika ini, jurang antara membeli dengan menyewa + melabur menjadi jauh lebih kecil.
Jika anda juga menolak yuran penyelenggaraan, ubah suai, pembaikan dan kos transaksi, membeli mungkin tidak kelihatan sekuat yang disangka pada mulanya.
Bagaimana jika harga hartanah kekal tidak berubah selama 10 tahun?
Andaikan hartanah masih bernilai RM800,000 selepas 10 tahun.
Selepas menolak baki pinjaman sekitar RM580,000:
Anggaran ekuiti: sekitar RM220,000
Dalam kes ini, menyewa + melabur dengan RM330,000 hingga RM357,000 mungkin sebenarnya menghasilkan aset cair yang lebih tinggi.
Jadi soalan sebenar bukanlah:
“Adakah membeli sentiasa lebih baik, atau menyewa sentiasa lebih baik?”
Soalan sebenar ialah:
Adakah hartanah yang anda beli akan mempunyai kenaikan nilai, permintaan sewa dan permintaan jual semula yang mencukupi dalam 10 tahun akan datang?
Apakah kelebihan sebenar membeli?
Membeli rumah bukan sekadar menang dari segi matematik.
Ia juga memberi anda beberapa kelebihan penting.
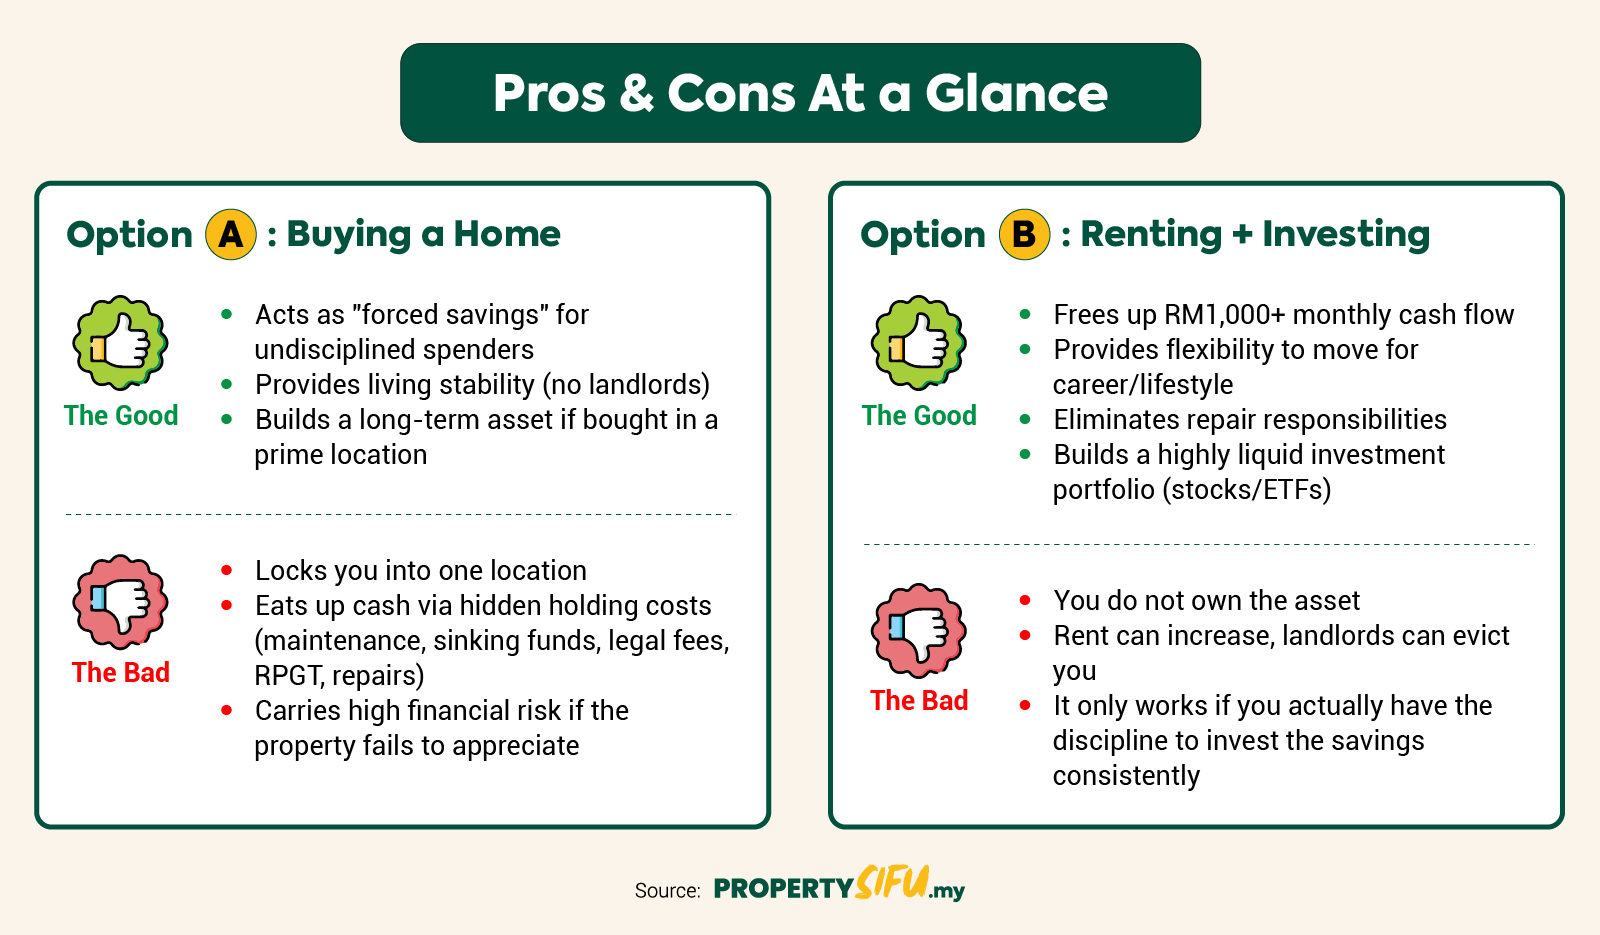
1. Simpanan paksa
Ramai orang berkata akan melabur, tetapi realitinya wang itu sering dibelanjakan.
Ansuran pinjaman memaksa anda berkomitmen setiap bulan, yang boleh membantu membina ekuiti jangka panjang.
2. Kestabilan tempat tinggal
Anda tidak perlu risau tuan rumah mengambil balik unit, menaikkan sewa dengan mendadak atau enggan memperbaharui penyewaan.
Bagi keluarga, kestabilan ini boleh menjadi sangat penting.
3. Pembinaan aset jangka panjang
Jika anda membeli hartanah yang tepat pada harga yang tepat dan di lokasi yang tepat, ia boleh menjadi aset jangka panjang.
4. Fleksibiliti tinggal sendiri dan sewa
Sesebuah hartanah boleh berfungsi lebih daripada satu tujuan.
Anda boleh tinggal di dalamnya sekarang, dan berpotensi menyewakan atau menjualnya kemudian.
Apakah kelebihan sebenar menyewa + melabur?
Menyewa bukan kegagalan.
Bagi sesetengah orang, ia boleh menjadi pilihan yang lebih rasional.
1. Tekanan bulanan lebih rendah
Sewa RM2,500 berbanding ansuran RM3,500 mewujudkan tahap komitmen bulanan yang sangat berbeza.
Wang tunai tambahan itu boleh dilaburkan, disimpan, digunakan untuk perniagaan, atau untuk meningkatkan kuasa pendapatan anda.
2. Lebih fleksibel
Profesional muda mungkin bertukar kerja, bandar, tahap pendapatan atau rancangan keluarga.
Menyewa memudahkan anda menyesuaikan gaya hidup.
3. Kos pemilikan tersembunyi lebih sedikit
Membeli hartanah datang dengan banyak kos tambahan:
Yuran penyelenggaraan
Pembaikan
Ubah suai
Perabot dan peralatan
Kos berkaitan cukai
Isu pengurusan
Penyewa biasanya mengelak banyak perbelanjaan besar ini.
4. Aset pelaburan lebih cair
Saham, ETF, unit amanah atau dana biasanya lebih mudah dijual berbanding hartanah.
Menjual hartanah boleh mengambil masa berbulan-bulan, atau kadangkala lebih lama.
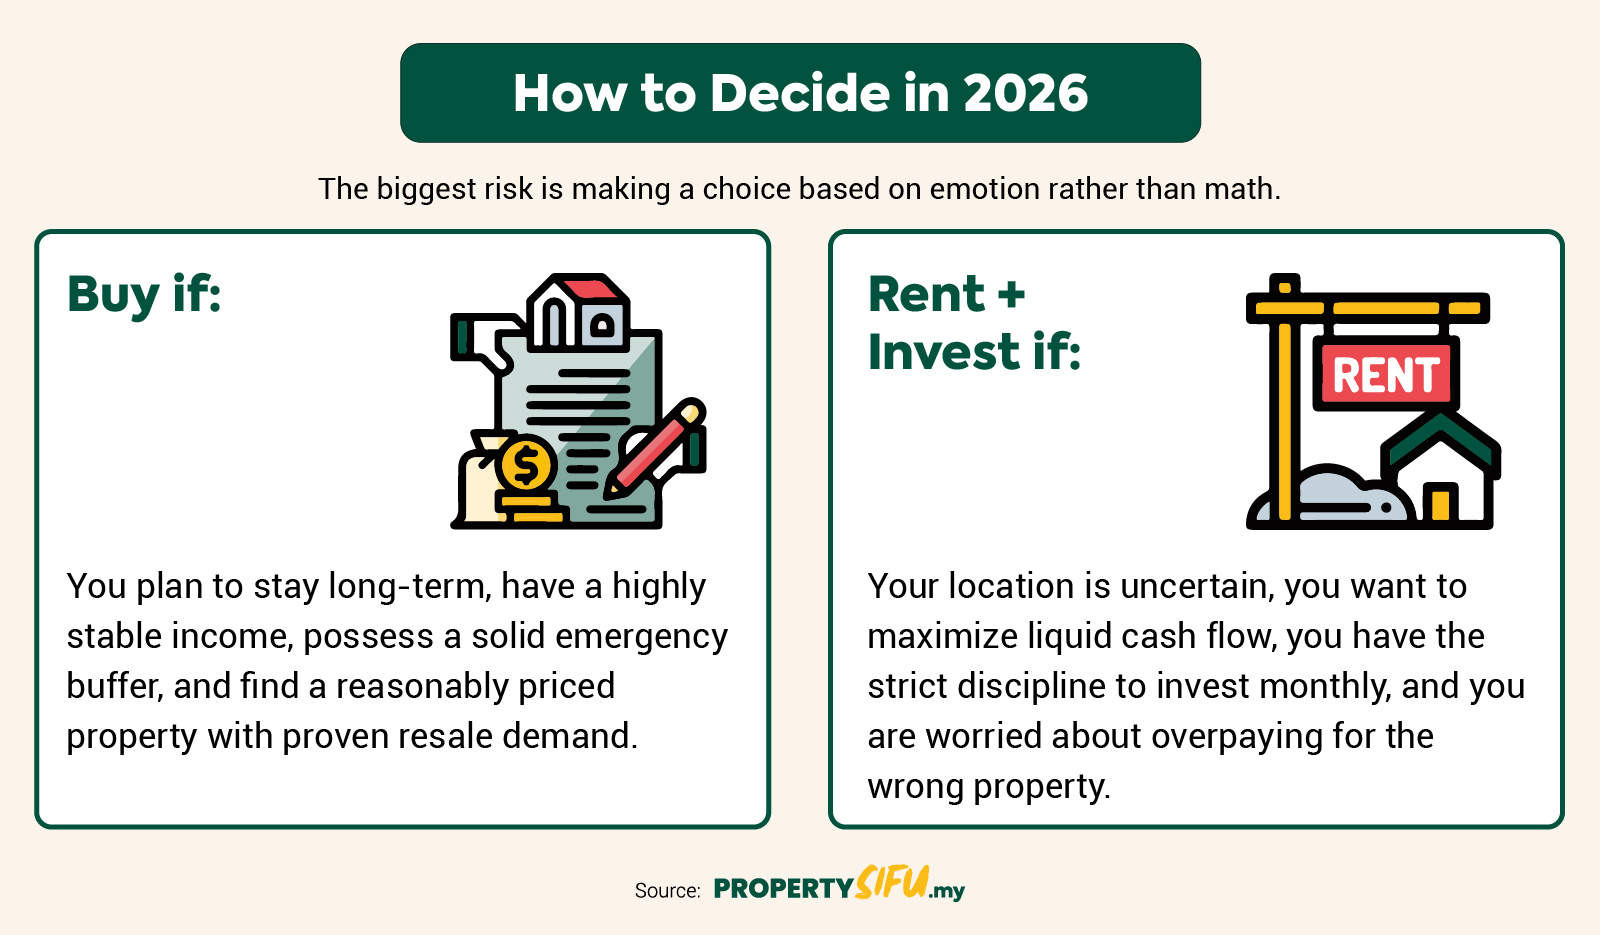
Bahaya terbesar bukan menyewa atau membeli
Bahaya terbesar ialah:
Membuat keputusan tanpa mengira angkanya.
Ada orang membeli kerana takut ketinggalan.
Ada orang menyewa kerana takut komitmen.
Tetapi keputusan yang lebih baik bermula dengan menyemak:
Komitmen bulanan sebenar anda
Bayaran pendahuluan dan simpanan tunai penampan anda
Sama ada andaian kenaikan nilai hartanah itu realistik
Perbezaan antara sewa dan ansuran pinjaman
Sama ada anda boleh melabur secara konsisten
Permintaan sewa dan jual semula hartanah itu
Sama ada anda mampu menghadapi perubahan kadar faedah
Sama ada anda akan menyesal membeli jika hartanah itu tidak naik nilai
Bagaimana PropertySifu boleh membantu
Sebelum membeli, jangan hanya bertanya:
“Berapakah harga projek ini?”
Sebaliknya tanyalah:
“Selepas 10 tahun, adakah hartanah ini akan menjadikan kewangan saya lebih sihat, atau mewujudkan lebih banyak tekanan?”
PropertySifu boleh membantu pembeli menyemak:
Komitmen bulanan
Aliran tunai membeli vs menyewa
Sama ada harga projek munasabah
Susun atur, lokasi dan yuran penyelenggaraan
Permintaan sewa dan jual semula
Projek alternatif berdekatan
Sama ada hartanah sesuai dengan bajet dan gaya hidup anda
Jika anda sedang berfikir:
“Patutkah saya beli sekarang, atau terus menyewa?”
WhatsApp PropertySifu dengan bajet + kawasan pilihan anda.
Kami boleh membantu anda mengira angkanya dahulu, supaya anda tidak membuat keputusan berdasarkan perasaan semata-mata.