月供 RM3,500 买房 vs 租房 + 投资:10 年后会怎样?
很多马来西亚买家从小就听过这样的说法:
“租房只是在帮别人还房贷。买房才是在建立自己的资产。”
听起来很有道理。
但真的算一算数字,答案并不总是那么简单。
买房不一定更好。
租房也不一定是浪费钱。
真正的问题是:
如果你每个月有 RM3,500,应该拿来还房贷,还是租房然后把差额拿去投资?10 年后,你的净资产会差多少?

物业资讯与买家指南
作者:Admin | 发布于 2026年10月7日
很多马来西亚买家从小就听过这样的说法:
“租房只是在帮别人还房贷。买房才是在建立自己的资产。”
听起来很有道理。
但真的算一算数字,答案并不总是那么简单。
买房不一定更好。
租房也不一定是浪费钱。
真正的问题是:
如果你每个月有 RM3,500,应该拿来还房贷,还是租房然后把差额拿去投资?10 年后,你的净资产会差多少?
为了方便比较,我们来看两个选择。
房价:RM800,000
首期:10% = RM80,000
贷款额:RM720,000
月供:约 RM3,500
贷款年限:30 年
利率:约 4%
假设房产每年增值:5%
持有期:10 年
不买房
每月租金:RM2,500
RM80,000 首期拿去投资
每月 RM1,000 的差额也拿去投资
假设投资回报:每年 7%
投资期:10 年
这是一个简化模型,用来了解趋势。现实中,你还需要考虑利率、房产增值、租金上涨、管理费、装修、税项、交易成本和个人现金流。
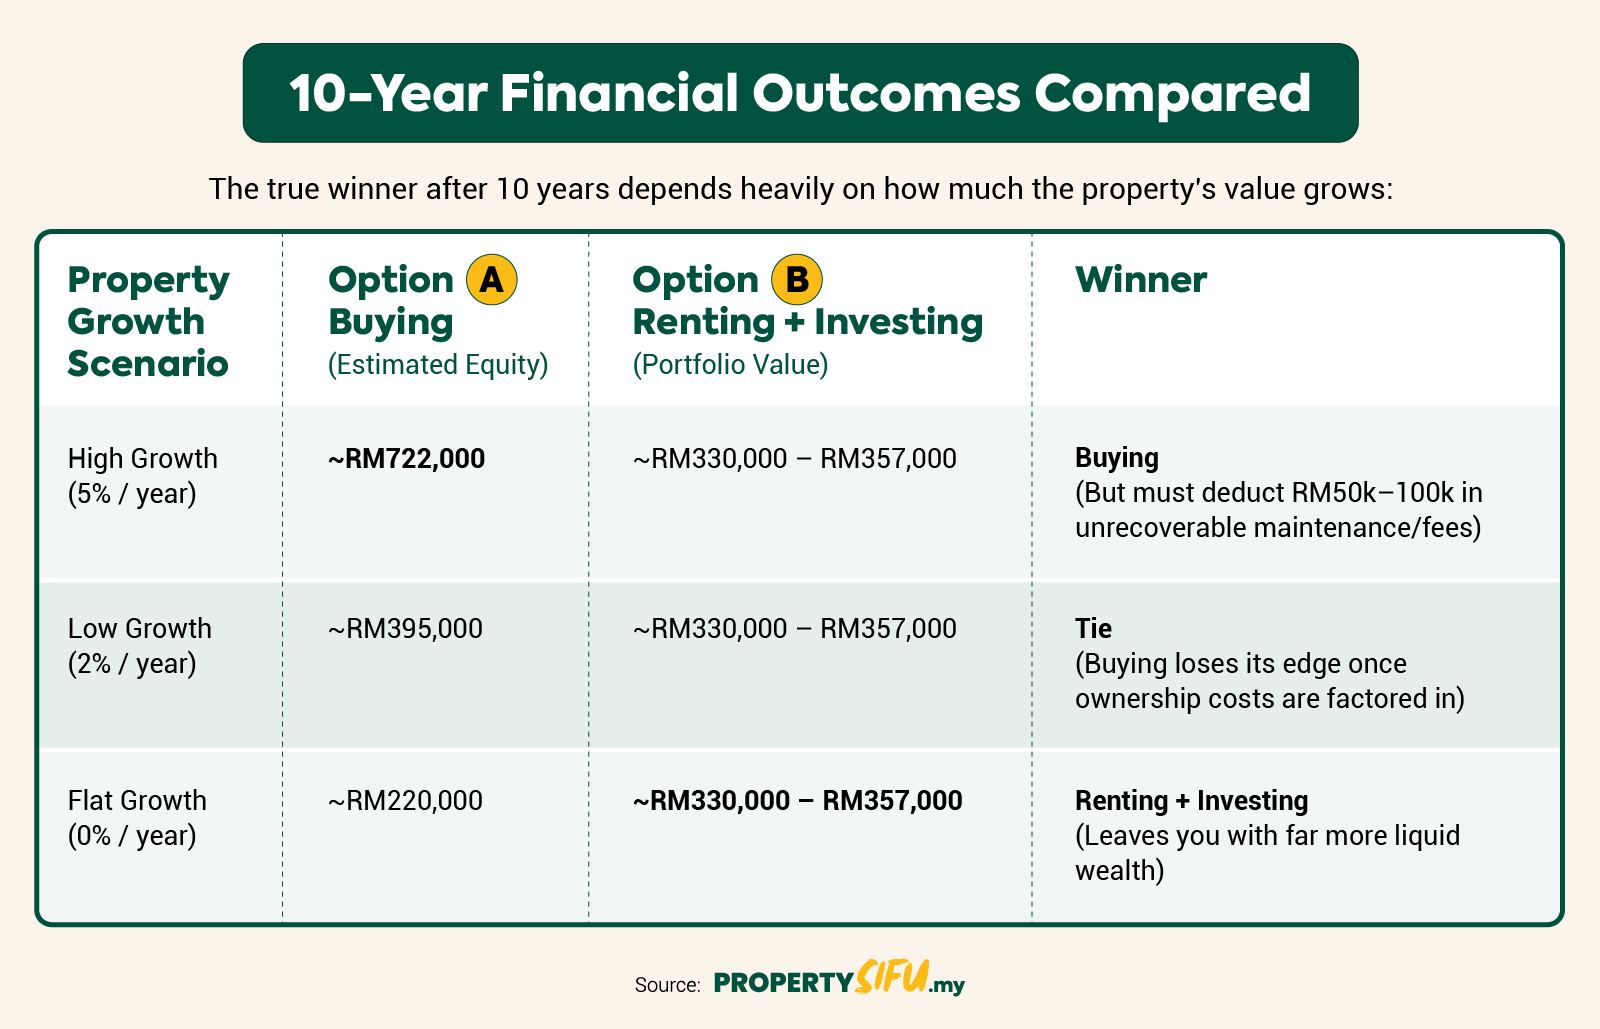
如果房产每年增值 5%,10 年后:
RM800,000 × 1.05^10 ≈ RM1,302,000
也就是说,房产价值可能增长到约 RM130 万。
但房子还没有完全还清。
还了 10 年的 30 年期贷款后,剩余贷款余额可能仍有约 RM580,000。
所以你估计的房产净值(equity)是:
RM1,302,000 - RM580,000 = 约 RM722,000
看起来很吸引人。
但买家常常忘了拥有房产的额外成本:
管理费
偿债基金
地税 / 门牌税
保险
装修费用
家具和家电折旧
维修费用
律师费、中介费、RPGT 及其他可能的交易成本
如果这些成本在 10 年内加起来达到 RM50,000 到 RM100,000,你实际的净收益会更低。
所以买房不只是问:
“这间房子 10 年后值多少钱?”
更好的问题是:
“扣除贷款余额和持有成本后,我真正能留下多少?”
如果你每月付 RM2,500 租金,比起还 RM3,500 的房贷,每月省下 RM1,000。
你不用把 RM80,000 拿去付首期,而是拿去投资。
假设年回报 7%:
约 RM157,000
约 RM173,000 - RM200,000
所以 10 年后,你的投资组合可能约为:
RM330,000 - RM357,000
租房有几个好处:
每月现金流较轻松
因为工作或生活方式搬家更灵活
不用太早绑定在一个地点
大型房屋维修的责任较少
流动资产更多
比起卖房,更容易取回你投资的钱
但租房也有缺点:
房子不是你的
租金可能上涨
房东可能不再续约
没有房贷那种强制储蓄的效果
投资需要自律
投资回报没有保证
所以租房 + 投资并不会自动胜过买房。
只有你真的持续投资、并妥善管理投资风险,这个方法才行得通。
按每年房产增值 5% 的假设,买房似乎能创造更高的净资产。
大致上:
买房的房产净值:约 RM722,000
租房 + 投资的投资组合:约 RM330,000 - RM357,000
但重点来了。
这个结果很大程度取决于一个假设:
房产每年稳定增值 5%。
如果房产没有增值那么多,结果可能完全改变。
一间 RM800,000 的房产,10 年后价值约为:
RM975,000
扣除约 RM580,000 的剩余贷款后:
估计净值:约 RM395,000
到了这个地步,买房与租房 + 投资之间的差距会小很多。
如果你再扣除管理费、装修、维修和交易成本,买房可能不像一开始看起来那么强。
假设 10 年后房产仍然值 RM800,000。
扣除约 RM580,000 的剩余贷款余额后:
估计净值:约 RM220,000
在这种情况下,租房 + 投资拥有 RM330,000 到 RM357,000,流动资产可能反而更高。
所以真正的问题不是:
“买房永远更好,还是租房永远更好?”
真正的问题是:
你买的房产,在未来 10 年有没有足够的增值、租赁需求和转售需求?
买房不只是在数学上赢。
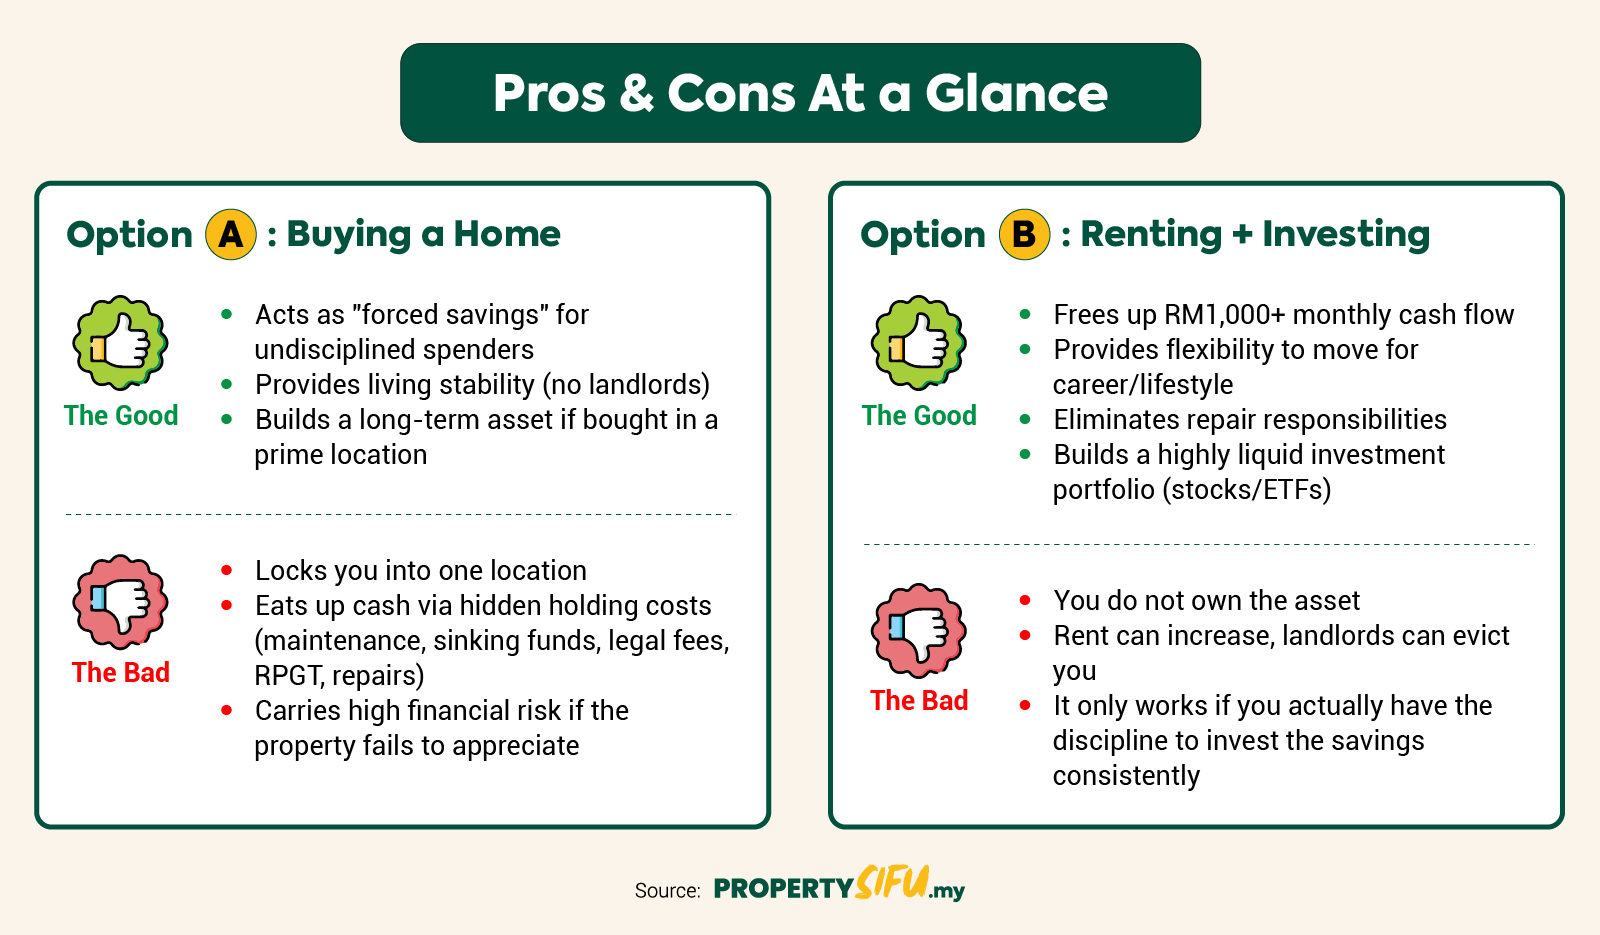
它还给你几个重要的好处。
很多人说会去投资,但现实中钱常常被花掉。
房贷逼你每个月都要还,有助于建立长期净值。
你不用担心房东收回单位、大幅涨租,或拒绝续租。
对家庭来说,这种稳定可能非常重要。
如果你在对的位置、以对的价格买到对的房产,它可以成为长期资产。
一间房产可以有不止一种用途。
你现在可以自己住,之后也可能出租或卖掉。
租房不是失败。
对某些人来说,这可能是更理性的选择。
租金 RM2,500 对比房贷 RM3,500,每月的负担程度差很多。
多出来的现金可以拿去投资、储蓄、做生意,或用来提升你的赚钱能力。
年轻上班族可能会换工作、换城市、换收入水平或改变家庭计划。
租房让你更容易调整生活方式。
买房会带来很多额外成本:
管理费
维修
装修
家具和家电
税务相关成本
管理问题
租客通常可以避开其中许多大笔开销。
股票、ETF、信托基金或基金通常比房产更容易卖出。
卖房可能需要几个月,有时甚至更久。
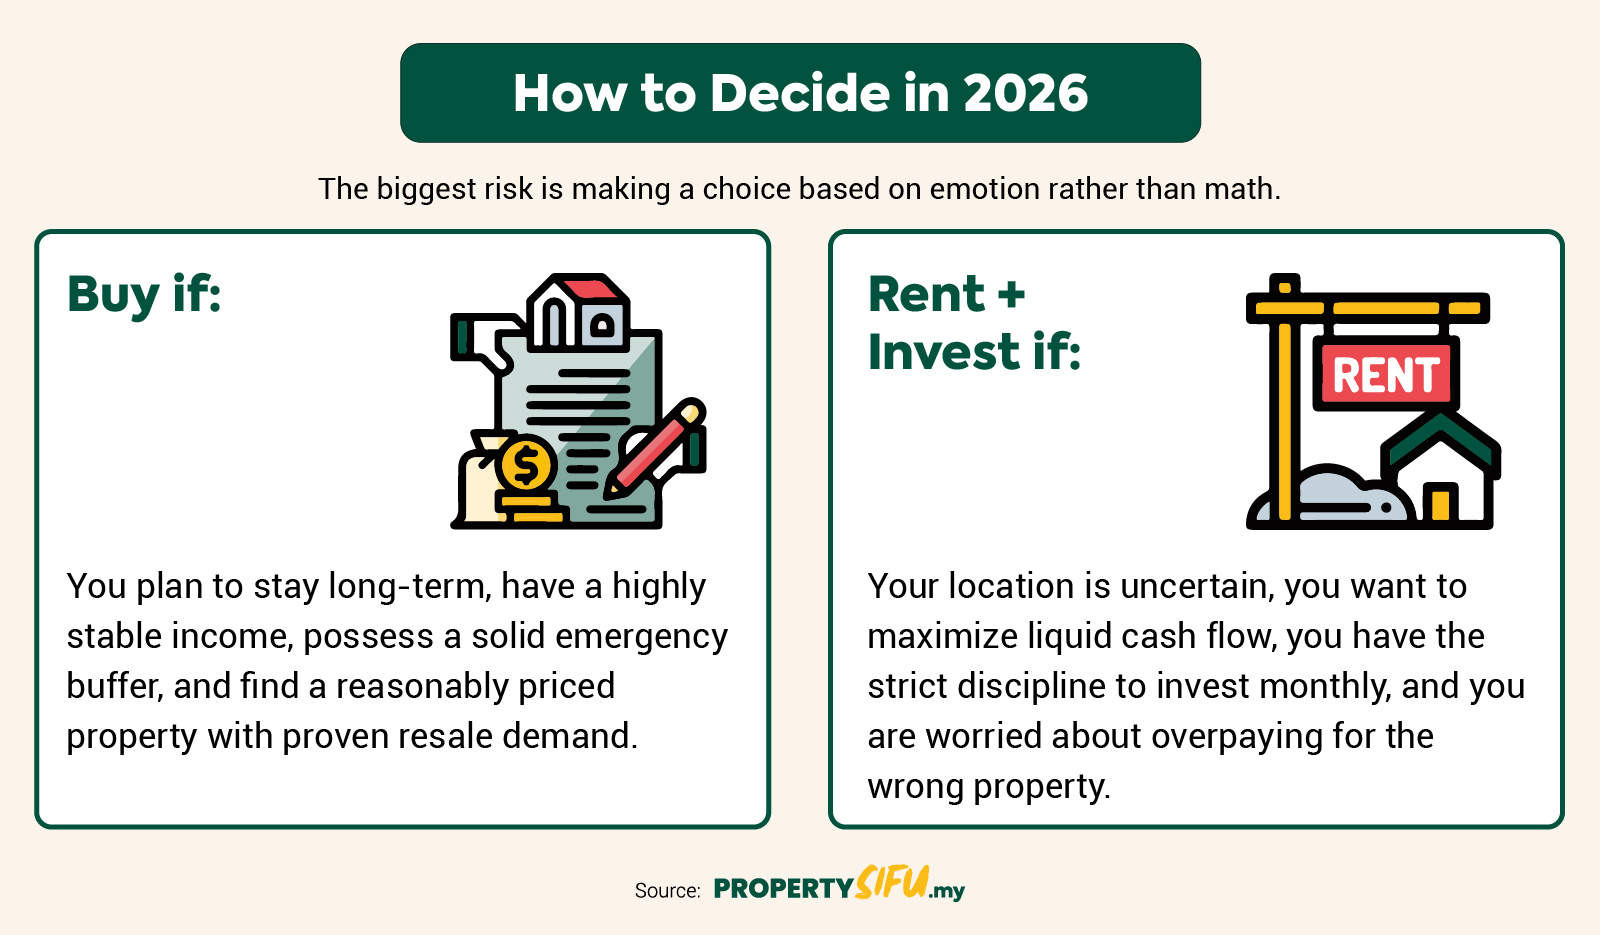
答案取决于你的个人情况。
你确定想长期住在这个区域
你有稳定的收入
月供在你的负担范围内
你有足够的紧急储蓄
房价合理
房产有明确的租赁或转售需求
你重视居住稳定
你不想一直搬家
你的工作或生活地点还不确定
你想保持现金流的弹性
你有自律,每个月都会投资
你暂时不想被房贷绑住
你还没找到真正适合你的房产
你担心买错房产,代价可能比租房更高
你了解投资风险,而且能够管理
最大的危险是:
没有算清楚数字就做决定。
有些人买房,是因为怕落后。
有些人租房,是因为怕被绑住。
但更好的决定,是从检查这些开始:
你真正的每月负担
你的首期和现金缓冲
房产增值的假设是否实际
租金与房贷月供的差额
你能不能持续投资
该房产的租赁和转售需求
你能否应付利率变动
如果房产没有增值,你会不会后悔这次购买
买房之前,不要只问:
“这个项目多少钱?”
而要问:
“10 年后,这间房子会让我的财务更健康,还是造成更多压力?”
PropertySifu 可以帮买家检查:
每月负担
买房 vs 租房的现金流
项目价格是否合理
户型、位置和管理费
租赁和转售需求
附近的其他替代项目
房产是否符合你的预算和生活方式
如果你正在想:
“我现在该买,还是继续租?”
把你的预算 + 偏好区域 WhatsApp 给 PropertySifu。
我们可以先帮你把数字算清楚,让你不要只凭感觉做决定。

